
 Матеріал підготовлено з використанням штучного інтелекту на основі відкритих першоджерел.
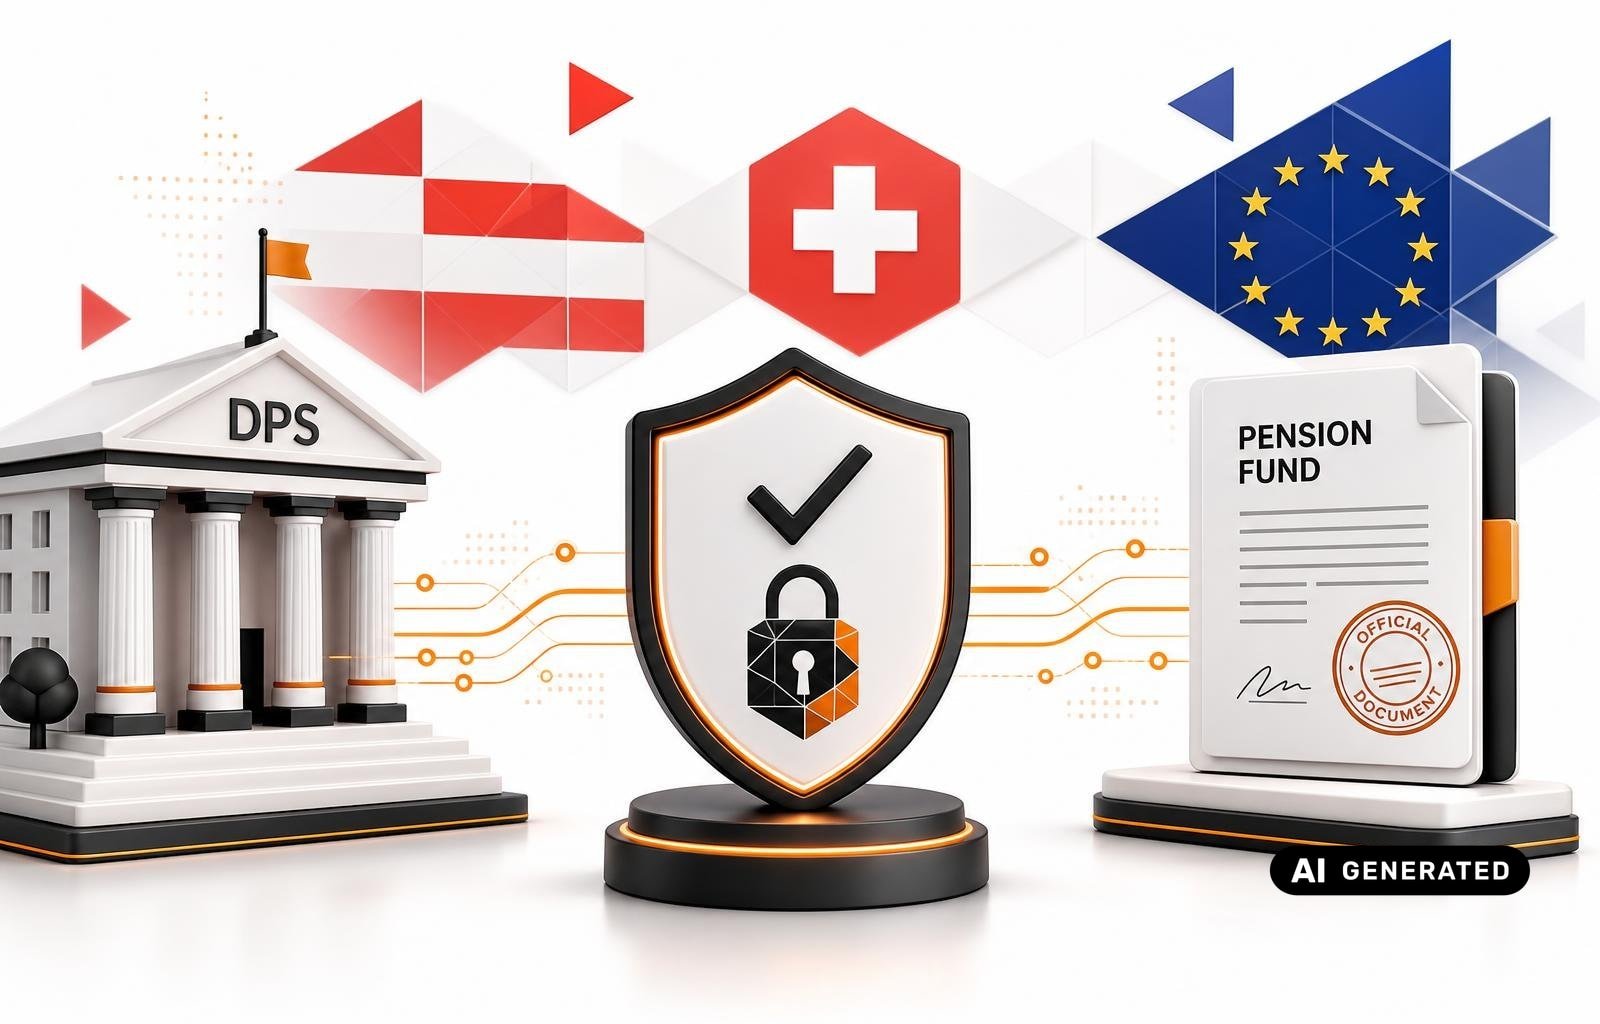
З 1 липня 2026 року в Україні набрав чинності оновлений міжнародний стандарт автоматичного обміну фінансовою інформацією — CRS 2.0, що розширив коло звітних активів на електронні гроші, окремі криптоактиви та цифрові валюти центральних банків. Водночас соціальні мережі заповнилися панічними повідомленнями: нібито наявність рахунку в іноземному банку автоматично позбавляє пенсії або субсидії. За даними Мінфін, ці твердження не відповідають дійсності — CRS-дані надходять виключно до Державної податкової служби України (ДПС), а не безпосередньо до Пенсійного фонду України (ПФУ).
Common Reporting Standard (CRS) — міжнародний стандарт автоматичного обміну фінансовою інформацією, розроблений ОЕСР для протидії ухиленню від оподаткування. Для України він набув чинності 28 червня 2024 року. У 2025 році Україна провела другий раунд CRS-обміну вже з 71 іноземною юрисдикцією. Серед ключових партнерів: Австрія передала дані за 2024 рік у 2025 році; Швейцарія розпочала збір даних з 1 січня 2025 року і вперше передасть їх Україні у 2026 році.
Наказ Міністерства фінансів від 15 червня 2026 року № 316 запровадив вимоги CRS 2.0. Стандарт охоплює тепер не лише традиційні банківські рахунки, а й електронні гаманці та платіжні системи (Payoneer, Revolut), брокерські рахунки, активи приватних пенсійних і страхових фондів. Паралельно 69 країн, включно з Україною, взяли зобов’язання впровадити стандарт звітності щодо криптоактивів (CARF) до 2027–2028 років.
Принципово важливо: отримані через CRS дані — виключна компетенція ДПС, що застосовує їх передусім для перевірки оподаткування. ПФУ не має прямого доступу до CRS-бази і не ухвалює рішень про виплати на підставі CRS-звітів. Реальні підстави для перевірки або призупинення соціальних виплат — конкретні обставини, визначені законодавством:
- перебування за кордоном понад 60 послідовних днів (для окремих видів виплат);
- сукупний дохід домогосподарства вище встановленого порогу;
- разові покупки на суму понад 50 000 грн;
- значні депозити в українських банках;
- недостовірні відомості про склад сім’ї або доходи.
Грошові перекази від родичів-нерезидентів, користування іноземними картками або просте існування закордонного рахунку самі по собі не є підставою для перегляду виплат.
Що це означає для капіталу
CRS 2.0 змінює не правила нарахування пенсій, а горизонт фінансової видимості для ДПС. Підприємці, фрілансери та власники активів за кордоном повинні враховувати: виплати через Payoneer або Revolut, доходи від іноземних брокерів, залишки на рахунках у Швейцарії чи Австрії фіксуються автоматично — ще до будь-якої добровільної декларації. Будь-яка розбіжність між фактичними надходженнями і задекларованими доходами стає видимою для ДПС без окремого запиту з боку платника.
Для осіб із подвійним або невизначеним податковим резидентством головний ризик — невідповідність між фактичним статусом і задекларованим. Якщо іноземний банк класифікує клієнта як українського резидента й автоматично передає дані до ДПС, а клієнт не декларував цей рахунок або дохід — виникають підстави для донарахувань і штрафів. Це безпосередньо стосується бізнес-клієнтів і капіталовласників, що оперують у кількох юрисдикціях одночасно.
Пенсійні та соціальні виплати залишаються у компетенції ПФУ й регулюються окремим законодавством. Проте розширення автоматичного обміну даними означає, що CRS-інформація здатна стати відправною точкою для майбутніх комплексних перевірок — навіть якщо сьогодні вона формально не є підставою для рішень фонду. Власникам капіталу варто заздалегідь привести структуру рахунків і декларування у відповідність до нових реалій CRS 2.0.
Індикатор
- 71 юрисдикція — кількість країн, з якими Україна обмінювалася CRS-даними у 2025 році.
- 1 липня 2026 року — дата набрання чинності CRS 2.0 в Україні (наказ Мінфін № 316 від 15 червня 2026 р.), що охопив e-money та цифрові активи.
- 60 днів — поріг безперервного перебування за кордоном, після якого можливе призупинення окремих видів соціальних виплат.
- 50 000 грн — сума разової покупки, що є одним із маркерів перевірки доходу отримувачів соціальної допомоги.