
 Матеріал підготовлено з використанням штучного інтелекту на основі відкритих першоджерел.
За підсумками кампанії декларування доходів за 2025 рік Державна податкова служба України зафіксувала 13 500 декларацій з іноземними доходами — на загальну суму майже 22 млрд грн. Порівняно з кампанією за 2024 рік кількість декларантів іноземних доходів зросла більш ніж на третину, проте загальна задекларована сума суттєво скоротилась. Саме на цьому тлі набуває практичного значення нова версія міжнародного стандарту CRS, чинна в Україні з 1 липня 2026 року.
Загалом у рамках кампанії 2025 громадяни подали близько 176 000 декларацій на сукупну суму 299 млрд грн доходів усіх видів, з яких декларації з іноземними доходами становлять близько 7,6%. Для порівняння: під час декларування за 2024 рік іноземні доходи задекларували близько 9 300 осіб на суму 34,2 млрд грн. Тобто кількість декларантів зросла приблизно на 37%, тоді як обсяг задекларованих іноземних доходів знизився на 39,5% — парадокс, який аналітики пояснюють поєднанням реального скорочення доходів переселенців та поведінковою реакцією на публічне нагнітання теми CRS-перевірок: частина декларантів, імовірно, задекларувала мінімально необхідні суми, зберігаючи занижену базу.
З іноземних доходів громадяни самостійно визначили до сплати 2,4 млрд грн ПДФО (ставка 18%) та 1,0 млрд грн військового збору (ставка 5%). Загальне очікуване надходження до бюджету від іноземних доходів перевищує 3,4 млрд грн. Строк сплати — 31 липня 2026 року. Платники мають право зарахувати вже сплачені за кордоном податки в рахунок українських зобов’язань: Україна уклала угоди про уникнення подвійного оподаткування з понад 70 країнами.
Контекст міжнародного контролю є визначальним. Відповідно до офіційного повідомлення Кабінету Міністрів України, 30 вересня 2024 року Україна здійснила перший автоматичний обмін даними про фінансові рахунки в рамках CRS: ДПС передала та отримала від партнерів інформацію про залишки на рахунках, дивіденди, відсотки та інші доходи резидентів за другу половину 2023 року. Наразі Україна обмінюється інформацією з 84 іноземними податковими юрисдикціями; серед партнерів — усі держави ЄС і більшість країн ОЕСР. Паралельно ДПС отримує дані через механізм FATCA — стосовно осіб, пов’язаних з американськими фінансовими рахунками або з юрисдикцією США.
Що це означає для капіталу
Зростання кількості декларантів при одночасному скороченні задекларованих сум — це не статистична аномалія, а сигнал системного зсуву: ДПС отримує дані від зарубіжних фінансових установ автоматично, незалежно від того, чи подала фізична особа декларацію. Власники рахунків у ЄС, Великій Британії, США та інших юрисдикціях-учасниках CRS мають розуміти, що їхні залишки, дивіденди, відсоткові доходи та виручка від продажу активів вже надходять до ДПС у структурованому форматі. Розрив між задекларованими та отриманими через CRS даними — це основа для донарахування та штрафів.
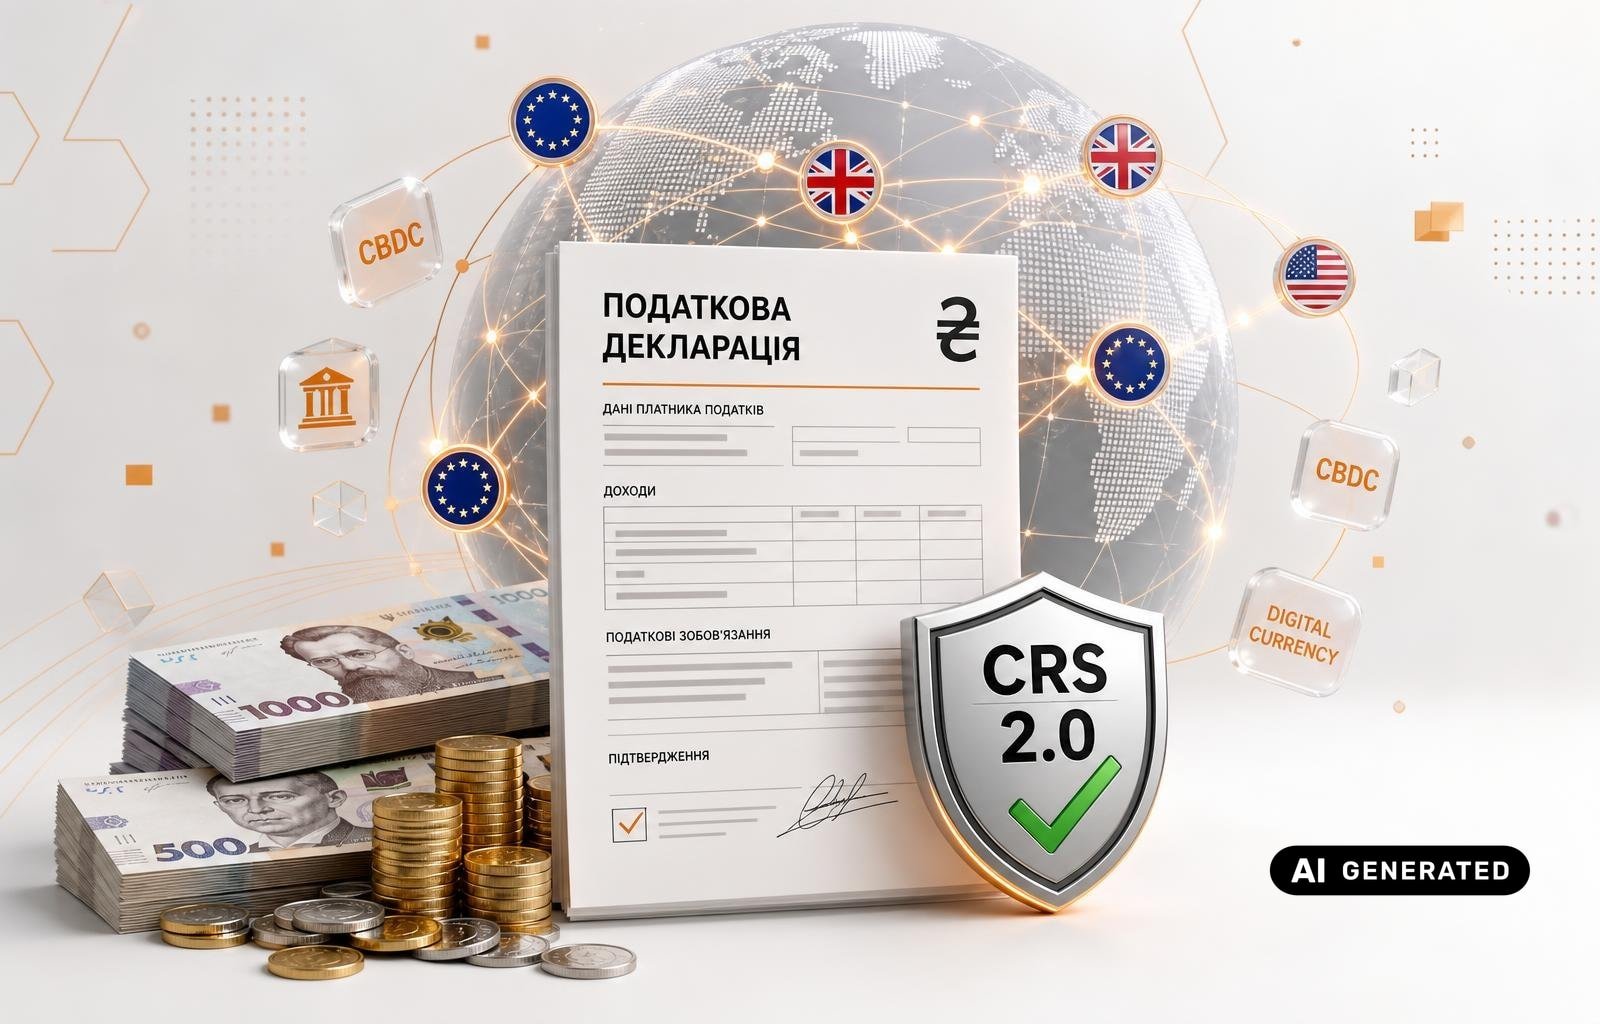
З 1 липня 2026 року набув чинності CRS 2.0, затверджений ОЕСР у 2023 році. Оновлений стандарт розширює визначення підзвітних активів: тепер до них належать рахунки, пов’язані з електронними грошима, цифровими валютами центральних банків (CBDC) та токенізованими фінансовими інструментами. Для власників цифрових фінансових продуктів — crypto-рахунків, мультивалютних е-гаманців і токенізованих портфелів — це означає суттєве розширення інформаційного сліду в міжнародній системі податкового контролю.
Для fintech-операторів і платіжних компаній ця статистика є також ринковим сигналом. Попит на послуги підтвердження джерела походження коштів (source of funds), управління податковими зобов’язаннями в кількох юрисдикціях та трансакційного compliance зростатиме: частина із 13 500 декларантів активно шукатиме структуроване рішення для регуляторної впорядкованості своїх іноземних активів — особливо в умовах паралельного посилення вимог до KYC і AML у зарубіжних банках.
Індикатор
- 13 500 — кількість декларацій з іноземними доходами за 2025 рік (ДПС / Мінфін, 2026); для порівняння — 9 300 декларацій у кампанії за 2024 рік (+37%).
- ~22 млрд грн — загальна сума задекларованих іноземних доходів за 2025 рік; роком раніше — 34,2 млрд грн; зниження близько 40% попри більшу кількість декларантів.
- 84 — кількість іноземних юрисдикцій, з якими ДПС обмінюється фінансовою інформацією в рамках CRS; перший обмін відбувся 30 вересня 2024 року.
- 1 липня 2026 — дата набрання чинності CRS 2.0 в Україні: оновлений стандарт ОЕСР охоплює е-гроші, CBDC та токенізовані фінансові активи.