
 Матеріал підготовлено з використанням штучного інтелекту на основі відкритих першоджерел.
Переказ коштів з України до Європи перетворився на справжній комплаєнс-марафон: банки вимагають повноцінне підтвердження походження коштів — Source of Funds (SOF) — ще до того, як транзакція буде схвалена або рахунок відкрито. З практики юридичних і фінансових консультантів виразно вимальовуються три стійкі патерни документальних помилок, кожна з яких здатна заблокувати переказ, призвести до закриття рахунку або ініціювати тривалий моніторинг.
Посилення вимог зумовлене новим регуляторним пакетом ЄС: Регламент AMLR (EU 2024/1624) і Директива AMLD6 (EU 2024/1640) набирають повної чинності з 10 липня 2027 року у всіх 27 державах ЄС. Однак більшість банків уже зараз застосовують суворіший Enhanced Due Diligence (EDD) до клієнтів із підвищеним ризик-профілем — зокрема з України.
Три типові помилки, що коштують переказу
Помилка 1. Декларація ФОП без підтвердженого руху коштів
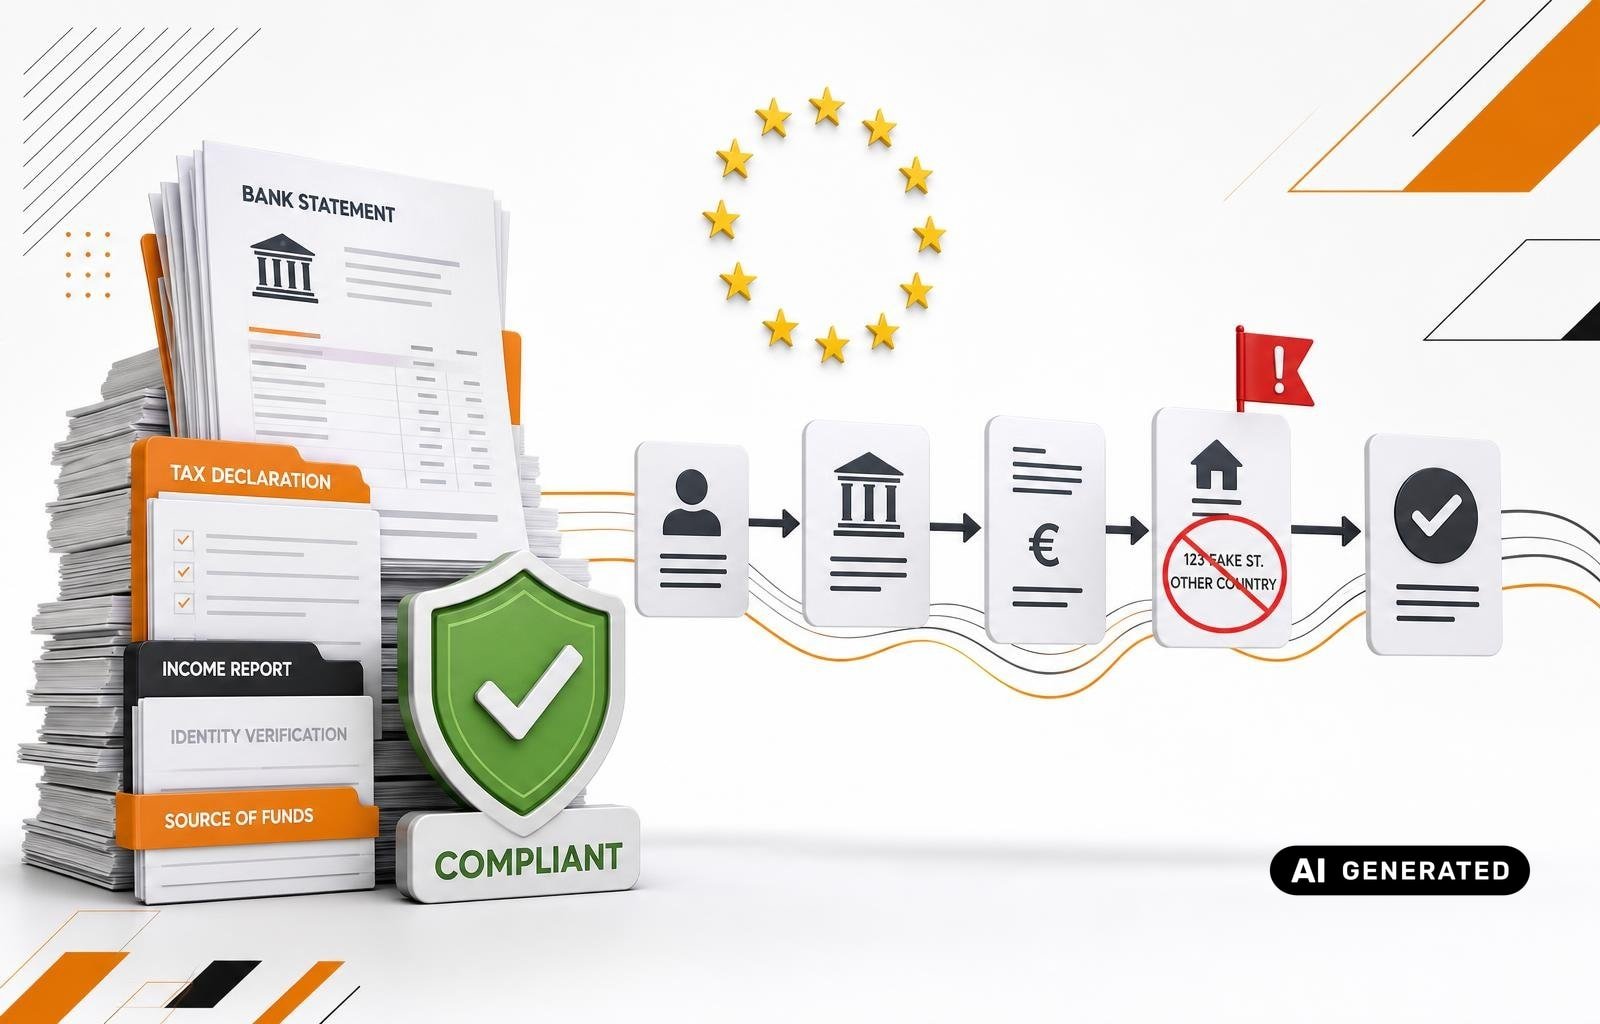
Найпоширеніша помилка — надавати податкову декларацію ФОП як основний SOF-документ, коли вона не відображає реальний рух коштів. Платники єдиного податку подають декларацію про суму доходу, однак для ФОП 2-ї та 3-ї груп документ може містити лише загальну цифру без деталізованого руху по рахунку. Європейські банки потребують повноцінної виписки з банківського рахунку з проведеними транзакціями — зіставленої з декларацією. Якщо ці дані не корелюють або виписка відсутня, декларація сприймається як неповне доказування і SOF-перевірка завершується відмовою.
Помилка 2. Неповний ланцюг SOF-документації
Документи щодо походження коштів мають простежувати весь ланцюг руху грошей — від джерела до точки переказу. Недостатньо надати лише один документ: ані договір купівлі-продажу нерухомості, ані трудовий контракт самі по собі не закривають SOF-вимоги. Банки очікують комплексний пакет — документ про джерело доходу, підтвердження надходження коштів на рахунок і виписки за відповідний період. У разі великих сум банк може перейти до повноцінної перевірки Source of Wealth (SOW) — і тоді клієнту доведеться пояснювати не лише конкретну транзакцію, а й накопичення за всі попередні роки.
Помилка 3. Санкційні адреси в договорах купівлі-продажу
Договори, укладені щодо майна або з контрагентами, пов’язаними з тимчасово окупованими регіонами України — Кримом, Донецькою та Луганською областями — містять адреси, що потрапляють під санкції OFAC і ЄС. Навіть якщо стороною договору є законне українське підприємство, що колись діяло на цих територіях, наявність такої адреси в SOF-пакеті автоматично підвищує ризик-клас у комплаєнс-системах банку. Наслідки можуть бути серйознішими за просту відмову: банк може подати Suspicious Activity Report (SAR), після чого клієнт потрапляє під тривалий посилений моніторинг.
Що це означає для капіталу
Для українських підприємців і власників капіталу ці три типи помилок означають одне: підготовку SOF-документів треба починати задовго до подачі в банк, аналізуючи весь ланцюг руху коштів за попередні 2–3 роки. Банки ЄС уже застосовують EDD до клієнтів з України відповідно до вимог AMLD6: суворіша ідентифікація особи, перевірка контрагентів і документальне підтвердження мети кожної суттєвої транзакції. З повним введенням AMLR у 2027 році ці вимоги стануть обов’язковими в уніфікованому форматі для всього ринку ЄС.
Бізнеси та фізичні особи, які вибудовують документальну базу заздалегідь — повні виписки, узгоджені з деклараціями, чисті договори без санкційних ризиків — отримують суттєву перевагу при виході на європейський банківський ринок порівняно з тими, хто стикається з комплаєнс-бар’єрами вперше вже в процесі відкриття рахунку.
Індикатор
- 10 липня 2027 — дата повного застосування Регламенту AMLR (EU 2024/1624) у всіх 27 країнах ЄС: уніфіковані SOF/KYC-вимоги стануть обов’язковими для кожного банку на ринку.
- €10 000 — уніфікований ліміт готівкових операцій у ЄС за AMLR; операції вище цього порогу потребують документального підтвердження походження коштів.
- 2028 рік — AMLA (Anti-Money Laundering Authority, Франкфурт) розпочне пряму наглядову діяльність щодо найбільш ризикових суб’єктів фінансового ринку ЄС.
- 3 окуповані регіони — Крим, Донецька та Луганська області — зони прямих санкцій OFAC і ЄС; адреси, пов’язані з ними, автоматично підвищують ризик-клас транзакції в банківських комплаєнс-системах.