
 Матеріал підготовлено з використанням штучного інтелекту на основі відкритих першоджерел.
Понад два роки воєнного стану змусили сотні тисяч українських підприємців перемістити свою діяльність до Польщі — проте більшість із них зберегли реєстрацію ФОП в Україні. Тепер ці підприємці опинились у зоні перетину двох податкових систем: польська влада може визнати їх своїми резидентами, тоді як Міністерство фінансів України і ДПС продовжують вважати їх резидентами України. Підключення України до автоматичного обміну фінансовими даними в рамках стандарту CRS у 2024–2025 роках перетворило це питання з теоретичного на практично невідкладне.
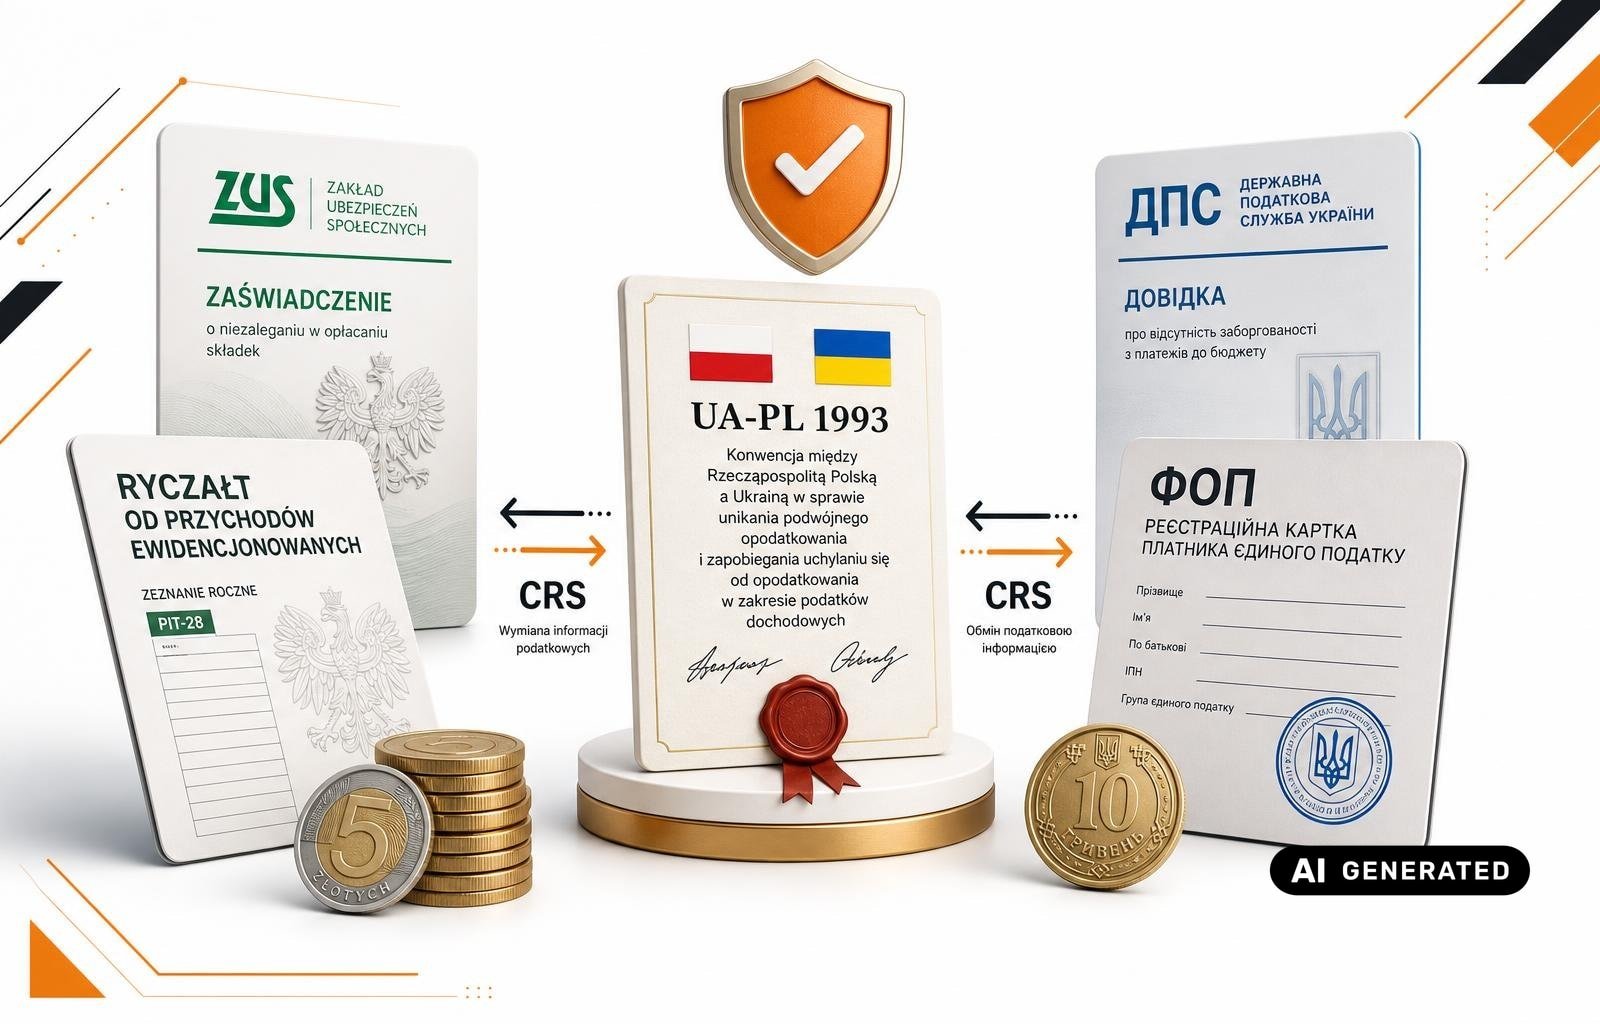
Польща визнає особу своїм податковим резидентом за однієї з двох умов: якщо центр її життєвих інтересів — родина, нерухомість, ключові економічні зв’язки — знаходиться в Польщі, або якщо вона перебувала на її території понад 183 дні протягом податкового року. Але навіть для тих, хто не набуває польського резидентства, ведення підприємницької діяльності безпосередньо з польської адреси автоматично створює «постійне представництво» за Конвенцією між Урядом України і Урядом Республіки Польща про уникнення подвійного оподаткування доходів і майна та попередження податкових ухилень від 1993 року. Це означає, що дохід, пов’язаний із таким постійним представництвом, підлягає оподаткуванню в Польщі — незалежно від задекларованого статусу резидентства.
Українське законодавство прямо забороняє нерезидентам застосовувати спрощену систему оподаткування. Якщо ФОП набуває статусу польського податкового резидента або ДПС встановить, що він вів діяльність за кордоном, право на єдиний податок анулюється. У найгіршому сценарії доходи, отримані через польські рахунки і не задекларовані в Україні, можуть бути перекваліфіковані у «інші доходи фізичної особи», що тягне за собою ставки 18% ПДФО + 5% військового збору — без права на будь-які витрати.
Конвенція 1993 року між Україною і Польщею передбачає механізм заліку: польський прибутковий податок, сплачений із підприємницького доходу, може бути зарахований проти українського ПДФО, але не проти військового збору — той є обов’язковим незалежно від факту оподаткування за кордоном. Для самозайнятих у Польщі доступні три системи: прогресивна шкала 12%–32%, лінійний податок 19% із правом вирахування витрат або фіксований ryczałt від 2% до 20% від обороту (для ІТ-послуг — 12%) без права на витрати. Польське законодавство при цьому не передбачає жодного кредиту проти вже сплаченого в Україні єдиного податку.
Із запровадженням CRS польські банки передають інформацію про рахунки українських резидентів безпосередньо до ДПС України. Паралельно НБУ вимагає зарахування валютної виручки ФОП на підприємницькі рахунки в Україні протягом 180 днів від дати підписання акта або інвойсу — недотримання строку тягне штрафні санкції. Для захисту своєї позиції у разі перевірки ФОП потребуватиме польського сертифіката про сплату податку з підтвердженням бази нарахування, нотаріально перекладених документів та сертифіката податкового резидента України від ДПС — Польща офіційно приймає електронний варіант із персонального кабінету платника.
Що це означає для капіталу
Підприємці, які ігнорують нові правила, ризикують отримати паралельне нарахування податків в обох країнах, штрафи за нерозкриті іноземні рахунки та ускладнення у банківському обслуговуванні через невідповідність CRS-профілю. Вибір між збереженням ФОП в Україні і реєстрацією польського JDG (jednoosobowa działalność gospodarcza), переходом на лінійний податок або ryczałt слід робити з урахуванням сукупного навантаження: соціальних внесків ZUS і NFZ у Польщі та ЄСВ в Україні. За певних параметрів доходу та структури витрат повна реєстрація в Польщі із закриттям українського ФОП може виявитися і юридично простішим, і фінансово ефективнішим рішенням — але воно вимагає ретельного попереднього аудиту обох юрисдикцій.
Індикатор
- 183 дні — порогова кількість днів перебування в Польщі за рік, після якої виникає ризик визнання польським податковим резидентом згідно з польським законодавством.
- 18% ПДФО + 5% військового збору — ставки, за якими ДПС може оподаткувати незадекларований або перекваліфікований дохід ФОП в Україні без права на витрати.
- 180 днів — максимальний термін зарахування валютної виручки ФОП на підприємницький рахунок в Україні згідно з вимогами НБУ.
- 71 угода — кількість двосторонніх договорів України про уникнення подвійного оподаткування, серед яких Конвенція з Польщею ще 1993 року.